
Seguro de Vida Cobre Fratura de Osso? A Curiosidade que Pouca Gente Conhece e Como Funciona na Azos


Resumo rápido
- O mito do seguro que só serve se morrer: o mercado brasileiro evoluiu e hoje existem coberturas 100% pensadas para serem usadas em vida. A proteção contra fraturas ósseas e rupturas de ligamentos e tendões é uma das maiores novidades para quem busca proteção real no dia a dia.
- Como funciona na prática na Azos: ao sofrer um acidente e quebrar um osso (como braço, fêmur, costela ou clavícula) ou romper ligamentos, você recebe uma indenização em dinheiro líquido na sua conta mediante laudo e raio-X, sem precisar de internação hospitalar ou sequela permanente.
- Valores e custo real: o capital segurado pode chegar a até R$ 100 mil (com pagamentos proporcionais conforme a tabela de ossos e lesões), e adicionar essa proteção a uma apólice de vida da Azos custa apenas alguns reais a mais por mês.
Se você perguntar para dez pessoas na rua para que serve um seguro de vida, pelo menos nove vão responder a mesma coisa: serve para deixar dinheiro para a família quando a pessoa morre. Durante décadas, os grandes bancos venderam apólices desenhadas quase exclusivamente para esse momento.
Mas o mercado de seguros mudou nos últimos anos. Hoje, as coberturas mais modernas são pensadas justamente para o oposto: para você usar em vida, nos imprevistos mais comuns do dia a dia.
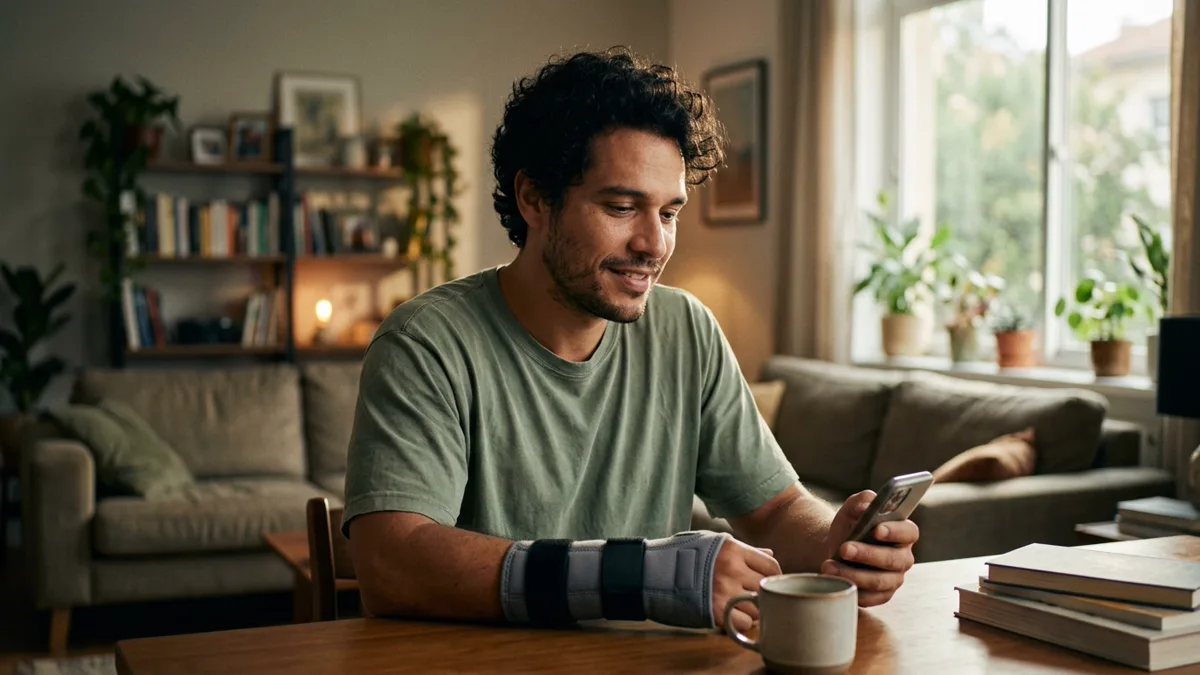
Uma das maiores curiosidades e diferenciais desse novo mercado é a cobertura para fraturas ósseas e rupturas de ligamentos. Imagine escorregar na calçada em um dia de chuva, cair da bicicleta ou se machucar no futebol do fim de semana, quebrar o braço ou a clavícula, e a seguradora depositar milhares de reais direto na sua conta bancária. Sem você precisar ficar internado em UTI e sem precisar ter ficado inválido para sempre.
Parece ficção para quem só conhece o seguro tradicional de agência bancária, mas é exatamente assim que funciona a cobertura de Rupturas e Fraturas disponibilizada pela Azos. A seguir, explicamos em detalhes como essa proteção funciona, quanto ela paga, quais lesões estão cobertas e por que ela se tornou uma das proteções mais procuradas na Virtus.
Seguro de vida comum cobre osso quebrado? A pegadinha da Invalidez Permanente (IPA)
Muitas pessoas olham o extrato do banco ou o certificado do seguro de vida da empresa e leem uma sigla: IPA (Invalidez Permanente Total ou Parcial por Acidente). Ao ver a palavra "acidente", a conclusão imediata de quase todo segurado é: "se eu quebrar o braço em um acidente, o seguro me paga".
Na prática das seguradoras tradicionais, isso quase nunca acontece. E aqui está a pegadinha que gera frustração e reclamação no mercado:
- A exigência de ser "permanente": a cobertura tradicional de IPA só paga indenização se a lesão deixar sequela funcional irreversível e definitiva, depois de esgotados os tratamentos médicos possíveis.
- O osso cola e você não recebe nada: na maioria das fraturas (um braço quebrado, uma perna engessada, uma clavícula trincada), você passa pelo atendimento médico, coloca gesso ou passa por cirurgia com placas e parafusos, faz fisioterapia e, depois de algumas semanas ou meses, o osso se consolida. Como não houve perda definitiva da função do membro, a invalidez permanente é de 0%.
- Resultado: você passou semanas sem trabalhar com o braço imobilizado, gastou com remédio, transporte, consulta particular e fisioterapia, e mesmo assim não recebe indenização, porque a apólice de IPA foi desenhada para invalidez, não para fratura.
É por isso que tanta gente ainda repete que seguro de vida não serve para nada além de falecimento: porque o seguro antigo foi desenhado para pagar apenas tragédias extremas, ignorando os acidentes moderados que realmente atingem as pessoas no cotidiano.
Como funciona a cobertura de Rupturas e Fraturas da Azos na prática
A Azos, insurtech brasileira que opera com apólices emitidas pela Companhia Excelsior de Seguros (registrada na SUSEP) e resseguro da Swiss Re, desenhou um produto focado em benefícios em vida. Entre as opções modulares está a cobertura de Rupturas e Fraturas.
A diferença em relação ao seguro de banco é simples:
- O gatilho é o evento, não a sequela: você não precisa provar que ficou inválido para o resto da vida. O que dispara o pagamento é a ocorrência da fratura ou da ruptura ligamentar decorrente de acidente pessoal coberto.
- Comprovação por exame de imagem: o sinistro é comprovado com o laudo médico e o respectivo exame (raio-x, tomografia ou ressonância) que mostre a lesão óssea ou ligamentar.
- Dinheiro livre na sua conta: a indenização não é reembolso de nota fiscal de hospital. É uma quantia depositada na sua conta bancária.
Isso significa que, mesmo que você seja atendido pelo SUS ou pelo seu plano de saúde sem custo de internação, a seguradora paga a indenização prevista na apólice do mesmo jeito. Você usa o dinheiro para o que quiser: repor renda dos dias parados se for autônomo, contratar ajuda em casa, bancar sessões particulares de fisioterapia ou simplesmente manter as contas em dia durante a recuperação.
Tabela de indenização: quais ossos e lesões são cobertos?
Na página da Azos publicamos o capital dessa cobertura: até R$ 100 mil. O valor que você recebe é calculado sobre esse capital, conforme a gravidade do osso fraturado ou do ligamento rompido, de acordo com a tabela da apólice.
Abaixo, como as lesões costumam ser agrupadas e exemplos de ossos e articulações contemplados:
| Região ou tipo de lesão | Exemplos de ossos e articulações | Impacto típico na recuperação |
|---|---|---|
| Fraturas maiores ou graves | Fêmur, bacia e pelve, vértebras da coluna, fraturas expostas com cirurgia | Longo período de repouso, cirurgia e reabilitação intensiva |
| Fraturas médias, membros superiores e inferiores | Úmero (braço), tíbia e fíbula (perna), rádio e ulna (antebraço), clavícula, patela (joelho) | Semanas de imobilização com tala, gesso ou fixador; perda temporária de autonomia para dirigir e trabalhar |
| Fraturas menores, extremidades e costelas | Costelas, ossos do pé (tarso e metatarso), ossos da mão (carpo e metacarpo) | Dor aguda e limitação para esforço físico ou movimento de precisão |
| Rupturas de tendões e ligamentos | Ligamento cruzado anterior (LCA do joelho), tendão de Aquiles, manguito rotador do ombro | Lesões esportivas clássicas, que exigem ressonância e muitas vezes reconstrução cirúrgica |
O percentual exato de cada tipo de fratura e o limite máximo por evento constam nas condições gerais da apólice contratada. Na proposta que a Virtus monta para você, esse detalhamento vem antes de assinar.
Quanto você recebe em dinheiro? Um exemplo
Para entender o efeito prático dessa proteção, veja um cenário do tipo que aparece na nossa mesa:
- Um cliente de 34 anos contrata o seguro de vida da Azos com capital de R$ 50 mil na cobertura de Rupturas e Fraturas.
- Numa partida de futebol, ou descendo uma escada molhada, ele escorrega e quebra a clavícula, ou sofre fratura fechada no antebraço (rádio e ulna).
- Vai ao pronto-socorro, faz o raio-x, o ortopedista emite o laudo com o diagnóstico de fratura traumática e coloca a imobilização.
- Ele envia o laudo e o exame pelo aplicativo da seguradora ou direto para a equipe da Virtus.
- Aprovado o processo, a seguradora credita na conta dele o percentual correspondente ao osso lesionado, conforme a tabela da apólice.
Se ele dependesse de um seguro de banco com cobertura apenas de IPA, receberia zero, porque a clavícula consolida em cerca de dois meses e não gera invalidez permanente.
Carência e franquia: quando a proteção começa a valer
Duas dúvidas aparecem sempre em quem cota essa modalidade de seguro de vida: a carência (tempo de espera) e a franquia (valor pago para acionar).
Carência
Carência é o prazo entre a contratação e o início efetivo da cobertura. No seguro de vida ela costuma ser curta ou inexistente para eventos acidentais, diferente do que acontece em coberturas de doença, onde existe prazo justamente para a seguradora se resguardar de quem contrata já sabendo do diagnóstico. O prazo exato da sua apólice está nas condições gerais, e a Virtus confirma esse número com você antes de assinar. Vale lembrar de uma diferença que confunde muita gente: carência não é a mesma coisa que prazo de análise da proposta. A cobertura só começa quando a proposta é aceita.
Franquia
Diferente do seguro de carro, onde você paga uma franquia para a oficina consertar a batida, no seguro de pessoas não há franquia dedutível: a indenização prevista é paga integralmente ao segurado.
Imposto de Renda
A indenização de seguro de pessoas é isenta de Imposto de Renda (Lei 7.713/1988, art. 6º, XIII). E, no caso específico do capital pago por morte, ele não entra em inventário, pela regra do art. 116 da Lei 15.040/2024, o Marco Legal dos Seguros, em vigor desde 11 de dezembro de 2025. Essa lei substituiu o antigo art. 794 do Código Civil, que foi revogado junto com os arts. 757 a 802.
O que a cobertura não cobre
Não existe seguro que cubra tudo sem regra. Para a cobertura de fraturas e rupturas ser acionada, vale conhecer as exclusões usuais:
- Fratura patológica ou por osteoporose: a cobertura é desenhada para impacto acidental súbito. Fratura espontânea causada por doença óssea crônica conhecida não é coberta.
- Lesão preexistente: osso que já estava quebrado, ou com sequela, antes da assinatura da proposta.
- Acidente sob efeito comprovado de álcool ou drogas ilícitas: havendo comprovação pericial ou boletim de ocorrência, aplica-se a exclusão de agravamento de risco.
- Microfissura sem laudo: dor muscular ou estiramento simples que não mostre ruptura de tendão ou ligamento, nem descontinuidade óssea no exame de imagem.
A lista completa de exclusões é a das condições gerais da apólice. Peça para a gente ler junto com você antes de assinar.
Quanto custa incluir a cobertura de fraturas
A surpresa de quem analisa a Azos costuma ser o custo. Por ser uma estrutura digital, sem a rede de agências dos grandes bancos, os valores são mais acessíveis do que a maioria imagina.
Nas apólices que emitimos na Virtus, apurado em setembro de 2026:
- Um seguro de vida completo, reunindo morte, invalidez, doenças graves pagas no diagnóstico e a cobertura de Rupturas e Fraturas, costuma custar entre R$ 35 e R$ 90 por mês para pessoas de 25 a 45 anos.
- Incluir a cobertura de Rupturas e Fraturas na cesta costuma representar poucos reais a mais na mensalidade.
- Você calibra o capital: R$ 30 mil, R$ 50 mil ou R$ 100 mil para fraturas, e o cálculo se ajusta ao seu orçamento.
O valor final depende de idade, profissão e coberturas escolhidas, e só sai na proposta. Para ver como a idade muda a conta, veja o guia sobre quanto custa um seguro de vida na prática.
Para quem essa cobertura faz mais diferença
Qualquer pessoa pode tropeçar em casa ou no trabalho, mas a cobertura de fraturas é especialmente útil para:
- Quem pratica esporte amador: corrida de rua, ciclismo, futebol, crossfit, artes marciais, beach tennis, trilha. Atividades saudáveis, com incidência alta de torção de joelho, queda de bicicleta e fratura de punho ou clavícula.
- Autônomo e profissional liberal: se você depende do corpo para produzir (engenheiro de campo, fisioterapeuta, fotógrafo, comerciante, profissional de precisão), 40 dias de braço engessado é perda direta de faturamento. A indenização em dinheiro cobre esse buraco.
- Pai e mãe de família: quando um dos provedores se machuca, as despesas da casa sobem (remédio, transporte, ajuda doméstica). A cobertura garante caixa rápido, sem comer a reserva de emergência.
Outras coberturas que pagam em vida
A de fraturas não é a única que surpreende quem ainda pensa em seguro de vida só como pagamento por morte. No portfólio da Virtus você encontra:
- Doenças graves com pagamento no diagnóstico: em vez de esperar fase terminal, a cobertura paga assim que sai o laudo de câncer, infarto, AVC ou outra doença da lista. O dinheiro entra quando o tratamento começa.
- Invalidez estendida para médicos e dentistas: cobre eventos específicos, como a perda de uso de um dedo, que para a maioria das profissões não geraria invalidez, mas para um cirurgião ou dentista encerra a carreira. Detalhes no guia de seguro de vida para médico.
- Diária por incapacidade temporária (DIT): renda diária por cada dia de afastamento do trabalho por prescrição médica, por doença ou acidente. Veja o guia de DIT para autônomos.
Que documentos a seguradora pede no sinistro de fratura
O processo é mais simples do que a maioria imagina, e não depende de perícia presencial na maior parte dos casos. O que a seguradora precisa é conseguir ligar três pontos: que houve um acidente, que dele resultou a fratura, e quando isso aconteceu. Na prática, o pacote costuma ser este:
- Laudo ou relatório médico com o diagnóstico escrito, informando qual osso ou ligamento foi atingido e a data do atendimento.
- Exame de imagem que mostre a lesão: raio-x, tomografia ou ressonância, conforme o caso.
- Documento de identidade e comprovante bancário do segurado, para o crédito da indenização.
- Descrição do acidente, contando o que aconteceu, onde e quando. Em acidente de trânsito, o boletim de ocorrência costuma ser pedido.
Dois cuidados que evitam retrabalho. O primeiro é guardar o exame original, não só a foto do laudo: em alguns casos a seguradora pede a imagem. O segundo é não demorar para avisar. Quanto mais próximo do evento, mais simples fica comprovar o nexo entre o acidente e a lesão.
Fraturas, doenças graves e DIT: qual a diferença entre elas
As três coberturas pagam em vida, mas resolvem problemas diferentes, e é comum o cliente contratar uma achando que contratou outra.
| Cobertura | O que dispara o pagamento | Como o dinheiro chega |
|---|---|---|
| Rupturas e Fraturas | A fratura ou ruptura comprovada por exame, decorrente de acidente | Valor único, proporcional à gravidade da lesão na tabela da apólice |
| Doenças graves | O diagnóstico de uma doença da lista contratada | Valor único, pago quando sai o laudo |
| DIT (diária por incapacidade temporária) | O afastamento do trabalho por prescrição médica | Uma diária por dia parado, enquanto durar o afastamento |
Repare que fratura e DIT se completam em vez de competir: a primeira paga pela lesão, a segunda paga pelos dias que você ficou sem produzir. Para quem é autônomo, a combinação das duas costuma ser mais útil que dobrar o capital de uma só. O funcionamento da diária está no guia de DIT para autônomos.
Como simular e contratar
Contratar não exige ir a agência e, para a maior parte das faixas etárias, não exige exame de sangue nem consulta presencial. O processo com a Virtus tem três passos:
- Entender a sua rotina: idade, o que você faz no dia a dia, se pratica esporte e de quanta proteção você precisa.
- Cotação comparativa: montamos a simulação com a cobertura de Rupturas e Fraturas na Azos e comparamos com outras seguradoras do nosso portfólio.
- Emissão: se a proposta fizer sentido, o preenchimento é digital pelo celular e a apólice entra em vigor após a aprovação.
Cotação Rápida e Direta
Quer incluir a cobertura de fraturas no seu seguro de vida?
Fale diretamente com os especialistas da Virtus no WhatsApp. A gente monta a simulação sob medida para o seu perfil e envia a proposta detalhada em poucos minutos, sem compromisso e sem enrolação.
Simular Seguro de Vida com Fraturas no WhatsAppSeguro de vida que a Virtus cota
Sobre o autor
Wellington SantosFundador e Especialista em Proteção Patrimonial
Engenheiro de Produção formado pela UniABC – Universidade do Grande ABC (atual Anhanguera), atua no mercado de seguros desde 2015. Fundou a Virtus Corretora de Seguros em 2020, após anos consolidando experiência como parceiro em corretoras como My Life e Nova Affinity. Treinou dezenas de novos corretores ao longo da carreira e combina o rigor analítico da engenharia com atendimento consultivo direto ao cliente final, atuando em planos de saúde, seguro auto, vida, residencial, viagem e consórcio.
Perguntas frequentes
O que mais perguntam sobre isso
Seguro de vida paga se eu quebrar o braço?
Na cobertura tradicional de invalidez permanente por acidente (IPA), não: ela só indeniza se sobrar sequela definitiva, e osso que consolida não gera invalidez. Já na cobertura de Rupturas e Fraturas, o gatilho é a própria fratura comprovada por exame de imagem, então o pagamento acontece mesmo com recuperação completa.
Preciso ter ficado internado para receber?
Não. A indenização não é reembolso de despesa hospitalar: é uma quantia em dinheiro paga na sua conta. Mesmo atendido pelo SUS ou pelo plano de saúde, sem custo de internação, a seguradora paga o valor previsto na apólice.
Qual o valor da cobertura de fraturas na Azos?
O capital contratável vai até R$ 100 mil, conforme publicamos na página da Azos. O quanto você recebe em cada evento é um percentual desse capital, definido pela gravidade do osso ou ligamento na tabela da apólice. O detalhamento vem na proposta, antes de assinar.
Existe carência para a cobertura de fraturas?
No seguro de vida a carência costuma ser curta ou inexistente para eventos acidentais, diferente das coberturas de doença. O prazo exato é o das condições gerais da sua apólice, e a Virtus confirma esse número com você antes da assinatura. Vale lembrar que carência é diferente de prazo de análise: a cobertura começa quando a proposta é aceita.
A indenização de fratura paga imposto?
Não. Indenização de seguro de pessoas é isenta de Imposto de Renda pela Lei 7.713/1988, art. 6º, XIII. No caso específico do capital pago por morte, ele também não entra em inventário, pela regra do art. 116 da Lei 15.040/2024.
Tags
Pronto para tomar uma decisão?
Nossos especialistas em seguro de vida estão prontos para ajudar. Faça uma cotação gratuita agora.
Conversar no WhatsApp