
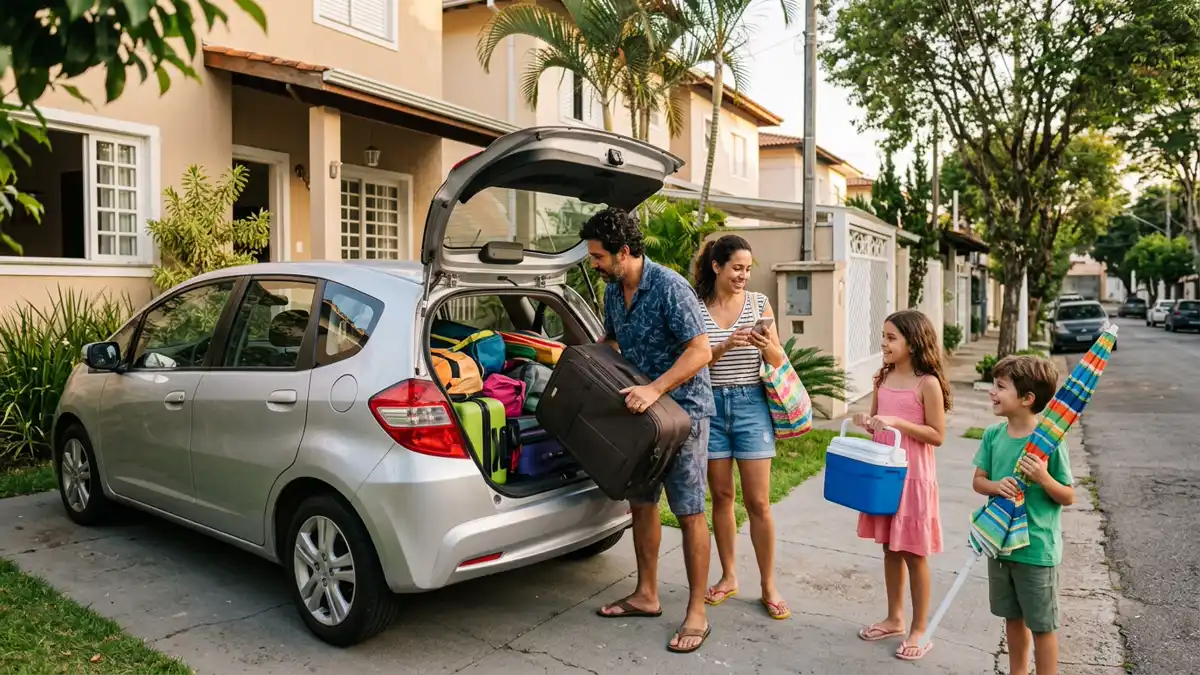
Seguro auto para viajar de carro nas férias de fim de ano: o que conferir antes da estrada


Resumo rápido
- O seguro auto vale em viagem para outro estado. O que muda na estrada é o tamanho da assistência: o guincho tem limite de quilômetros (200 km na Pier e na Ituran, 200, 500 ou ilimitado na Allianz conforme o plano, sem limite na Justos), e uma pane a 400 km de casa pode estourar esse limite.
- Confira quem vai dirigir. Se a apólice exclui expressamente condutor de 18 a 24 anos e o filho pega o volante no revezamento, a negativa costuma ser aceita na Justiça.
- Vai para Argentina, Uruguai ou Paraguai? A Carta Verde é obrigatória (Circular SUSEP 614/2020) e só cobre danos a terceiros: até US$ 40 mil por pessoa e US$ 20 mil em bens. O Chile não aceita a Carta Verde.
- Na virada de 2025 para 2026 a PRF registrou 109 mortes nas rodovias federais em seis dias, 38% a mais que na virada anterior (dados preliminares). Revisar o seguro antes de sair leva 15 minutos.
Meu seguro auto cobre viagem para outro estado?
Cobre. A apólice de seguro auto vale em todo o território nacional, e viajar para outro estado não exige aviso à seguradora nem seguro extra. Batida, roubo, alagamento e dano a terceiros na estrada para o litoral de Santa Catarina são cobertos do mesmo jeito que na esquina de casa, dentro das coberturas e dos limites que você contratou.
O que muda quando você está a 500 quilômetros de casa não é a cobertura do carro, é o tamanho da ajuda que a seguradora consegue te dar ali. Na cidade, um guincho de 200 km sobra. No meio da BR-116, numa pane no domingo de Natal, ele pode não chegar até uma oficina que resolva. O carro reserva que você pega em São Paulo pode não estar disponível em Itapema. E o filho que vai revezar o volante pode não estar coberto.
Este guia é sobre esses pontos: o que conferir na apólice antes de sair, o limite de guincho de cada seguradora que cotamos, quem pode dirigir, a Carta Verde de quem vai para o Mercosul e o que o seguro de carro não cobre em viagem.
Por que vale revisar o seguro antes de dezembro
A estrada de fim de ano é a mais perigosa do calendário. No balanço preliminar da Operação Ano Novo 2025/2026 (30/12/2025 a 04/01/2026), a Polícia Rodoviária Federal registrou 1.152 acidentes, 1.315 feridos e 109 mortes nas rodovias federais, contra 79 mortes na mesma operação do ano anterior: alta de 38%. Na mesma operação, a PRF autuou 789 motoristas por embriaguez e flagrou 23.079 veículos acima da velocidade.
Não é para assustar, é para colocar a revisão do seguro na lista de preparação da viagem, junto com a revisão do carro e a calibragem dos pneus. Leva 15 minutos com a apólice aberta, e é muito mais fácil resolver qualquer lacuna em outubro ou novembro do que numa ligação para a central às 23h, no acostamento.
O ponto que mais falha na estrada: o limite do guincho
A assistência 24h tem limite de quilometragem para o reboque, e esse limite é a primeira coisa a conferir antes de uma viagem longa. Ele define até onde a seguradora leva o seu carro depois de uma pane ou de um acidente. Passou disso, o trecho excedente é por sua conta, ou o carro vai para a oficina mais próxima dentro do limite, que pode não ser a que você queria.
Pense numa família que sai de São Paulo para Florianópolis, uns 700 quilômetros. Uma pane no meio do caminho deixa o carro a mais de 300 km de casa e a mais de 300 km do destino. Com um guincho de 200 km, a seguradora resolve o reboque até uma oficina próxima, mas não leva o carro de volta para casa. Com um plano de 500 km ou ilimitado, as opções mudam.
Levantamos o que cada seguradora que a Virtus cota informa sobre guincho e carro reserva. É o mesmo dado que está nas páginas de cada uma no nosso site, conferido em 14/10/2026:
| Seguradora | Guincho (reboque) | Carro reserva e extras de viagem |
|---|---|---|
| Justos | Sem limite de quilometragem, com acompanhamento do guincho pelo app | Acionamento de assistência e sinistro pelo aplicativo |
| Allianz | 200 km, 500 km ou ilimitado, conforme o plano | 7, 15, 30 ou 45 diárias, em três categorias; Carta Verde automática para segurados de PR, SC, RS e MS |
| Suhai | Até 500 km, conforme o plano | Assistência com chaveiro, troca de pneu, auxílio mecânico e transporte |
| Pier | 200 km no plano base; quilometragem ilimitada como adicional | Carro reserva por até 7 dias em perda total ou dano grave, conforme o plano |
| Ituran | Até 200 km, com até 3 acionamentos por ano | Carro reserva por 15 dias no plano completo |
| Tokio Marine | Reboque em pane ou acidente, sem prejudicar a classe de bônus | Hospedagem e transporte alternativo na assistência; carro reserva de 7, 15 ou 30 dias |
| Yelum | Guincho no Brasil e em países do Mercosul, quando incluído no plano | Carro reserva de até 30 dias, conforme a apólice |
| Mapfre | Limite padrão da assistência, com extensão de reboque como opcional | Carro reserva como opcional |
| Porto Seguro | Guincho na assistência 24h, acionável pelo app ou pelo WhatsApp | Carro reserva por locadora ou crédito em apps de mobilidade; motorista profissional (leva e traz) quando você não pode dirigir |
Fonte: páginas de cada seguradora no site da Virtus, que reproduzem o material das seguradoras, conferidas em 14/10/2026. "Conforme o plano" significa que o limite muda com o pacote contratado: o número que vale para você está no certificado da apólice e nas condições gerais de assistência.
Três leituras práticas dessa tabela.
O limite não é da seguradora, é do plano. A mesma Allianz pode ter 200 km na sua apólice e ilimitado na do vizinho. Por isso a pergunta certa não é "qual seguradora tem o melhor guincho", e sim "quanto tem o meu". Em várias seguradoras dá para ampliar a quilometragem como adicional ou na renovação. Compare o custo dessa ampliação com o de um reboque particular de longa distância antes de decidir.
Conte também os acionamentos. Algumas assistências limitam quantas vezes por ano você pode chamar o serviço, como as 3 vezes da Ituran. Se você já usou o guincho duas vezes no ano, a viagem de dezembro pode encontrar o seu último acionamento disponível.
Leia como a distância é contada. As condições de assistência dizem de onde até onde a quilometragem vale: do local do problema até a oficina, até a sua residência ou até o destino da viagem. Essa regra muda o que um limite de 200 km significa na prática, e só ela responde se o seu carro volta para casa depois de uma pane no litoral.
Simulação: a mesma pane com três limites de guincho
Para ver a diferença na prática, imagine a viagem de São Paulo a Florianópolis e uma pane que imobiliza o carro na altura de Curitiba, a cerca de 400 km de casa e 300 km do destino. A oficina da marca mais próxima fica na própria cidade. O que acontece com cada limite:
| Limite do guincho | Levar até a oficina na cidade | Levar de volta para casa (400 km) | Levar até o destino (300 km) |
|---|---|---|---|
| 200 km | Resolve | Não alcança | Não alcança |
| 500 km | Resolve | Alcança | Alcança |
| Ilimitado | Resolve | Alcança | Alcança |
Simulação ilustrativa, com distâncias aproximadas. O que vale é a regra de contagem das condições de assistência da sua apólice.
Repare que o limite de 200 km não deixa ninguém na mão: o carro chega a uma oficina. O problema é o que vem depois. Se o conserto demora uma semana, a família precisa decidir entre esperar numa cidade que não era o destino, seguir viagem de outro jeito e voltar para buscar o carro, ou pagar um reboque particular de centenas de quilômetros. Com um limite maior, a decisão passa a ser sua, não da quilometragem.
É por isso que, para quem viaja de carro todo fim de ano, ampliar o guincho costuma ser um dos ajustes de apólice que mais fazem sentido. Para quem só roda na cidade, o limite de 200 km normalmente sobra.
O que mais a assistência 24h faz por você longe de casa
O guincho é o serviço mais lembrado, mas não é o único que importa numa viagem. Os planos mais completos de assistência incluem serviços pensados justamente para quem está fora da cidade:
- Hospedagem: se o carro fica parado longe de casa à espera de conserto, alguns planos pagam diárias de hotel por um número limitado de noites. A Tokio Marine cita hospedagem entre os serviços da assistência.
- Transporte alternativo ou retorno: passagem ou táxi para você e os passageiros seguirem viagem ou voltarem para casa enquanto o carro está no conserto.
- Motorista profissional: se quem dirige passa mal ou não tem condições de seguir, um motorista leva o carro. A Porto oferece o leva e traz nessa situação.
- Pane seca, troca de pneu, chaveiro e carga de bateria: o básico que resolve a maior parte dos problemas de estrada sem precisar de reboque.
Antes de sair, faça duas coisas simples: salve no celular o número da central de assistência da sua seguradora e instale o aplicativo dela já logado. Numa rodovia sem sinal bom, procurar a apólice no e-mail é a pior hora para descobrir que a senha expirou.
Carro reserva na viagem: o detalhe da retirada
O carro reserva é a cobertura que mantém a viagem de pé quando o seu carro fica na oficina. Ele vem por um número de diárias (7, 15, 30 ou mais, conforme o plano) e numa categoria de carro definida no contrato. Para quem viaja, há dois pontos a conferir.
Quando ele é liberado. Em boa parte das apólices, o carro reserva só vale depois de um sinistro coberto, como batida ou roubo, e não numa pane mecânica. Na Pier, por exemplo, ele cobre perda total ou dano grave. Se o seu problema na estrada for uma pane, o que entra é a assistência (guincho, hospedagem, transporte), não o carro reserva.
Onde ele é retirado. O carro reserva sai de uma locadora parceira da seguradora. Antes de viajar, vale perguntar se a retirada pode ser na cidade onde você estiver e se a devolução precisa ser no mesmo lugar. A Porto, por exemplo, permite trocar o carro reserva por crédito em aplicativos de mobilidade, o que pode ser mais prático numa cidade turística sem locadora por perto.
Quem vai dirigir: o detalhe que derruba indenização
Viagem longa quase sempre tem revezamento no volante. E é aqui que mora o risco mais caro da viagem, porque ele não aparece no dia a dia.
Quando você contrata o seguro, responde a um questionário de perfil: quem é o principal condutor e se há pessoas de 18 a 24 anos que dirigem o carro. O preço é calculado com essas respostas. Se a apólice tem cláusula que exclui expressamente condutor nessa faixa de idade e o acidente acontece com o seu filho de 20 anos dirigindo, a Justiça costuma aceitar a negativa da seguradora: há decisões que tratam a exclusão como regra objetiva, sem precisar discutir se houve má-fé.
Sem essa cláusula expressa, o cenário muda: a seguradora precisa provar que você omitiu um condutor habitual ou agravou o risco, e tribunais já afastaram negativas baseadas só na presunção de que o filho dirigia sempre. Mas brigar na Justiça com o carro parado não é plano de viagem.
E o cunhado que pega o volante por duas horas? Um condutor eventual, que não dirige o carro no dia a dia, normalmente não precisa ser declarado: o questionário pergunta pelo condutor principal e por quem dirige com frequência. A exceção é justamente a faixa de idade que a apólice exclui, se ela excluir. Vale para qualquer condutor uma regra mais básica ainda: habilitação válida e da categoria certa. Sinistro com motorista sem carteira, ou com a carteira suspensa, é das exclusões mais comuns das condições gerais, e na correria da viagem ninguém confere a CNH de quem vai revezar. Confira antes de entregar a chave, principalmente se a carteira de alguém venceu durante o ano.
O que fazer: se alguém de 18 a 24 anos vai dirigir na viagem, leia a apólice procurando a cláusula de condutor e, se houver exclusão, inclua o condutor antes de sair. O custo de incluir é conhecido; o de ficar sem indenização numa perda total, não. Explicamos como fazer isso pagando menos no guia de seguro auto para motorista jovem.
Viagem para Argentina, Uruguai ou Paraguai: a Carta Verde
Se o destino é um país do Mercosul, existe uma exigência a mais: a Carta Verde, o seguro obrigatório de responsabilidade civil para veículo brasileiro em viagem internacional pelo bloco. Ela é regulada pela Circular SUSEP 614/2020, em vigor desde 1º de outubro de 2020, e vale para carro de passeio, próprio ou alugado, e também para moto, reboque e motorhome registrados no Brasil.
Os limites mínimos das condições gerais da circular são:
- US$ 40 mil por pessoa para morte, lesão corporal e despesas médicas de terceiros;
- US$ 20 mil por terceiro para danos materiais;
- até US$ 200 mil (pessoas) e US$ 40 mil (bens) quando um mesmo acidente gera várias reclamações.
Três cuidados que quase ninguém conhece:
A Carta Verde não cobre o seu carro nem você. Ela paga o dano que você causa a outras pessoas e aos bens delas no exterior. Se o seu carro bater ou for roubado na Argentina, quem responde é a apólice normal, e aí entra a próxima pergunta.
O seu seguro de casco vale fora do Brasil? Depende da apólice. Procure nas condições gerais a cláusula de âmbito geográfico: algumas estendem a cobertura do veículo e a assistência a países da América do Sul, outras valem só no Brasil. A Yelum, por exemplo, informa assistência 24h também nos países do Mercosul, quando incluída no plano. Não viaje sem saber a resposta, porque um carro sem cobertura do outro lado da fronteira é o pior cenário possível da viagem.
O Chile não aceita a Carta Verde. Para entrar de carro no Chile é exigido um seguro próprio de responsabilidade civil do país. Quem faz rota pela Argentina até o Chile precisa dos dois.
Algumas seguradoras incluem a Carta Verde sem custo para quem mora perto da fronteira: a Allianz, por exemplo, emite a Carta Verde automaticamente para segurados do Paraná, de Santa Catarina, do Rio Grande do Sul e do Mato Grosso do Sul. Nos demais estados, peça a emissão à sua seguradora antes da viagem e confirme o prazo, que varia.
Chuva de verão: alagamento e queda de árvore na viagem
Dezembro e janeiro são meses de chuva forte em boa parte do Sudeste e do Sul, e muita viagem de fim de ano termina com o carro estacionado na rua de uma cidade de praia durante um temporal. Aqui a pergunta não é sobre assistência, é sobre a cobertura do carro.
Alagamento, enchente, granizo e queda de árvore entram como eventos da natureza, que fazem parte da cobertura compreensiva, aquela que também cobre colisão, roubo, furto e incêndio. Quem tem compreensiva normalmente está coberto, respeitada a franquia nos danos parciais.
Dois cuidados. Primeiro, apólices focadas só em roubo e furto não cobrem alagamento. Esse desenho existe e é ótimo para carro mais velho ou muito visado, como os planos da Suhai, mas quem tem esse tipo de apólice precisa saber que o temporal na praia fica de fora. Segundo, entrar de propósito numa rua alagada pode ser tratado como agravamento do risco. Se a água está acima da metade da roda, dê a volta. O motor que puxa água e trava não é um dano que você quer discutir com a seguradora.
Vai alugar carro no destino? O seu seguro não vai junto
Muita gente viaja de avião e aluga carro no destino achando que o seguro do carro de casa cobre. Não cobre. A apólice de seguro auto protege o veículo descrito nela, identificado por placa e chassi, e não se estende a outro carro que você dirija.
No carro alugado, a proteção vem da própria locadora, que oferece pacotes para danos ao carro e a terceiros, com franquias próprias. Antes de recusar a proteção no balcão para economizar, leia o contrato: sem ela, um arranhão grande ou uma batida pode ser cobrado integralmente de você. Alguns cartões de crédito oferecem cobertura para carro alugado, com regras específicas de uso e de pagamento da locação com o cartão. Se for contar com ela, confira as condições no site do emissor antes da viagem, não depois do acidente.
A exceção são os planos de carro reserva: o carro que a seguradora te entrega enquanto o seu está na oficina segue as regras do contrato da seguradora com a locadora parceira, e não as de um aluguel comum.
O que o seguro auto não cobre na viagem
Tão importante quanto saber o que está coberto é saber o que não está, para não descobrir na pior hora.
- Bagagem e objetos dentro do carro. A cobertura padrão protege o veículo e os acessórios declarados, não as malas, o notebook ou o celular deixados no banco. Algumas seguradoras vendem cobertura adicional de objetos, com limite próprio; na maioria das apólices, ela simplesmente não existe. Não deixe nada à vista no carro estacionado na praia.
- Uso diferente do declarado. Se o carro foi segurado para uso particular e na viagem você faz transporte remunerado, a cobertura pode ser negada.
- Direção sob efeito de álcool. A maioria das apólices exclui o sinistro do próprio carro quando o condutor estava alcoolizado, e as festas de fim de ano são a época em que a PRF mais autua por embriaguez. Quem bebe na ceia não dirige depois.
- Danos por falta de manutenção. A assistência socorre a pane, mas o conserto de um defeito por desgaste não é sinistro coberto. Revisão antes de viajar evita que um problema conhecido estrague as férias.
- Danos acima do limite de terceiros. Num acidente com mais de um carro na estrada, o valor contratado para danos a terceiros pode ser insuficiente. Vale conferir o seu limite antes de viajar, como explicamos no guia de RCF-V, a cobertura de danos a terceiros.
Seu seguro vence em dezembro ou janeiro? Renove antes de viajar
Muita apólice vence justamente no fim do ano, e a correria das festas faz a renovação ficar para depois. Viajar com a apólice vencida ou a dias de vencer é um risco que não precisa existir: um acidente no dia seguinte ao vencimento não tem cobertura, e a pressa para renovar no meio da viagem tira de você o tempo de comparar.
Se o vencimento cai entre dezembro e janeiro, comece a cotação em novembro. Isso dá tempo de comparar seguradoras, de aproveitar a viagem para ajustar o guincho e o carro reserva ao uso real e de manter a classe de bônus, que pode ser levada para outra seguradora. O passo a passo está no guia de renovação do seguro auto sem perder o bônus.
Confira também se não há parcela em atraso. Apólice com pagamento pendente é a lacuna mais boba, e uma das mais caras, de descobrir num acidente.
Checklist: 7 conferências antes de pegar a estrada
- Vigência e pagamento: a apólice está vigente durante toda a viagem e não há parcela em atraso.
- Limite do guincho: compare a quilometragem do seu plano com a distância da viagem e veja como ela é contada. Se não dá, amplie antes de sair.
- Acionamentos restantes: se a assistência limita usos por ano, confira quantos sobraram.
- Quem vai dirigir: todo condutor do revezamento, principalmente de 18 a 24 anos, está coberto pela apólice.
- Carro reserva: quantas diárias, em que situação ele é liberado e se pode ser retirado na cidade de destino.
- Mercosul: Carta Verde emitida e cláusula de âmbito geográfico lida, se a viagem cruza a fronteira.
- Contatos à mão: número da central de assistência salvo e aplicativo da seguradora instalado e logado.
Uma conferência extra, que não é do seguro do carro: a casa fica vazia durante as férias. Se ela não tem seguro, vale olhar o seguro residencial, que pode incluir roubo e danos elétricos enquanto você está fora.
Se acontecer na estrada: o que fazer na hora
- Segurança primeiro: pisca-alerta, triângulo a pelo menos 30 metros e todos fora do carro e da pista, atrás da mureta quando houver.
- Feridos: ligue 192 (SAMU) ou 191 (PRF, nas rodovias federais). Em rodovia concessionada, o número da concessionária está nas placas.
- Registre tudo: fotos do local, dos carros, das placas e dos documentos do outro motorista. Em acidente com vítima, o boletim é feito pela polícia; sem vítima, muitos estados permitem o registro online.
- Acione a assistência pelo aplicativo ou pela central, informando o local exato (quilômetro da rodovia e sentido).
- Avise o sinistro à seguradora assim que possível. A lei de seguros em vigor desde dezembro de 2025 dá prazos para a seguradora responder e pagar, que explicamos no guia de prazo de pagamento do sinistro.
Como a Virtus ajuda antes da viagem
A revisão da apólice para viagem é rápida quando alguém lê o contrato com você. Mande pelo WhatsApp o certificado da sua apólice, de qualquer seguradora, o destino e quem vai dirigir. A gente confere o limite do guincho, a regra do carro reserva, a cláusula de condutor e a de âmbito geográfico, e diz o que vale ajustar. A revisão não tem custo e não obriga você a trocar de seguradora: se a sua apólice atual já atende a viagem, a resposta vai ser exatamente essa, e você viaja sabendo. Se o seu seguro vence perto da viagem, já cotamos a renovação em várias seguradoras do seguro auto, mantendo o seu bônus.
Vai pegar estrada nas férias? Mande sua apólice e o destino da viagem: conferimos guincho, condutores e Carta Verde antes de você sair de casa.
Revisar meu seguro antes da viagemSeguradoras de auto que a Virtus cota
Sobre o autor
Wellington SantosFundador e Especialista em Proteção Patrimonial
Engenheiro de Produção formado pela UniABC – Universidade do Grande ABC (atual Anhanguera), atua no mercado de seguros desde 2015. Fundou a Virtus Corretora de Seguros em 2020, após anos consolidando experiência como parceiro em corretoras como My Life e Nova Affinity. Treinou dezenas de novos corretores ao longo da carreira e combina o rigor analítico da engenharia com atendimento consultivo direto ao cliente final, atuando em planos de saúde, seguro auto, vida, residencial, viagem e consórcio.
Perguntas frequentes
O que mais perguntam sobre isso
O seguro auto cobre viagem para outro estado?
Sim. A apólice de seguro auto vale no território nacional, então a viagem para outro estado não precisa de aviso nem de seguro extra. O que muda longe de casa é o alcance da assistência 24h: o guincho tem limite de quilômetros, que varia de 200 km a ilimitado conforme a seguradora e o plano, e é ele que costuma faltar numa pane longe da cidade de origem.
Quantos quilômetros o guincho do seguro auto cobre?
Depende da seguradora e do plano. Nas páginas das seguradoras que a Virtus cota: Pier e Ituran têm 200 km (a Pier vende quilometragem ilimitada como adicional), a Allianz tem planos de 200 km, 500 km ou ilimitado, a Suhai chega a 500 km conforme o plano e a Justos não limita a distância. O número exato da sua apólice está no certificado e nas condições de assistência.
Meu filho de 20 anos pode dirigir meu carro na viagem?
Pode, mas confira a apólice antes. Se ela tem cláusula que exclui expressamente condutor de 18 a 24 anos e o sinistro acontece com ele dirigindo, a Justiça costuma aceitar a negativa da seguradora. Sem essa cláusula, a seguradora precisa provar que você omitiu um condutor habitual. O caminho seguro é incluir o condutor jovem na apólice antes de viajar.
Preciso de Carta Verde para viajar de carro para a Argentina ou o Uruguai?
Sim. A Carta Verde é o seguro obrigatório de responsabilidade civil para veículo brasileiro que entra em país do Mercosul, regulado pela Circular SUSEP 614/2020. Ela cobre só danos a terceiros: até US$ 40 mil por pessoa e US$ 20 mil em bens por terceiro. Não cobre o seu carro nem você. O Chile não aceita a Carta Verde e exige um seguro próprio.
O seguro do carro cobre a bagagem roubada dentro do veículo?
Em geral, não. A cobertura padrão do seguro auto protege o veículo e os acessórios declarados, não os objetos pessoais deixados nele. Algumas seguradoras vendem cobertura adicional de objetos, com limite próprio. Se a viagem leva notebook, equipamento de trabalho ou bagagem de valor, pergunte na cotação ou na renovação se essa cobertura existe na sua apólice.
Tags

Pronto para tomar uma decisão?
Nossos especialistas em seguro auto estão prontos para ajudar. Faça uma cotação gratuita agora.
Conversar no WhatsApp